

Une hausse qui se poursuit et des perspectives incertaines pour 2027.
Les taux immobiliers repartent à la hausse
Après plusieurs mois de relative stabilité, les taux des crédits immobiliers sont de nouveau orientés à la hausse en 2026, avec une accélération depuis la rentrée.
Selon l’Observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s’établissait à 3,40 % en septembre 2026. Mais les nouveaux barèmes communiqués par les banques se rapprochent désormais de 4 %, voire dépassent ce seuil selon les établissements, les durées et les profils emprunteurs.
Cette remontée intervient dans un contexte économique, budgétaire et politique incertain, marqué notamment par le niveau de la dette publique française et les tensions sur les marchés obligataires.
Taux immobiliers : quelles perspectives pour 2027 ?
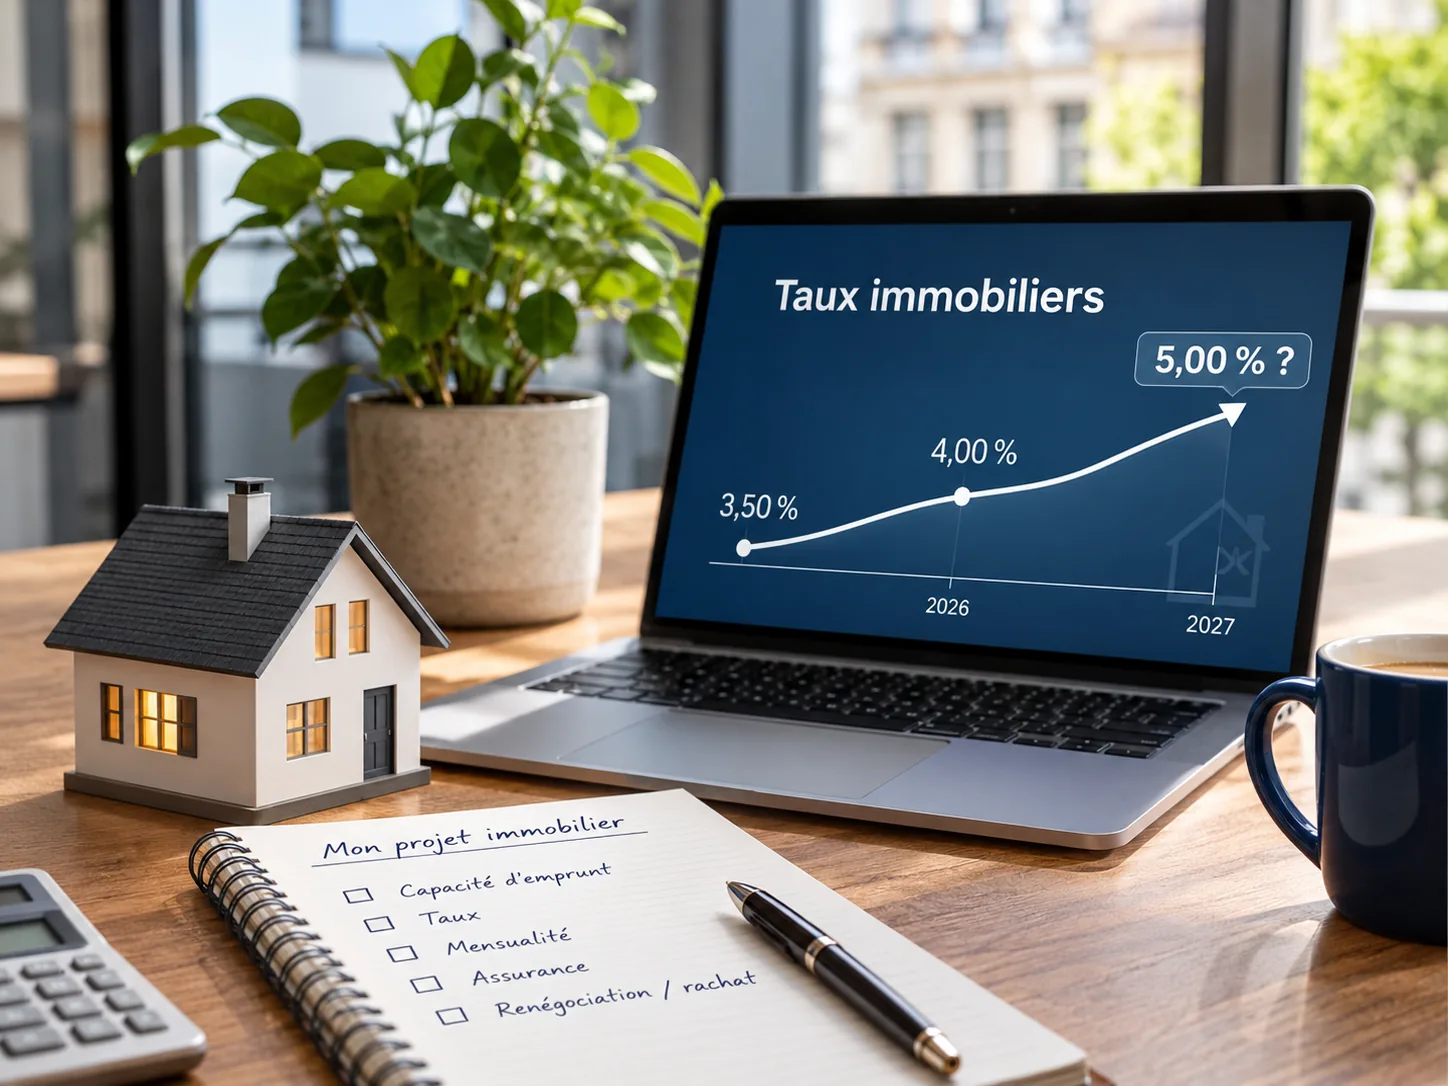
Selon nos échanges avec plusieurs établissements bancaires, les taux immobiliers pourraient poursuivre leur hausse et atteindre 5 %.
Les anticipations divergent quant à leur évolution future.
Certains établissements envisagent une baisse des taux d’ici la fin de l’année 2027.
D’autres anticipent, au contraire, une poursuite de la hausse, sans perspective de baisse clairement identifiable à ce stade.
Ces scénarios restent hypothétiques. L’évolution des taux dépendra notamment des conditions de financement sur les marchés, de la politique monétaire de la Banque centrale européenne et de la situation économique et budgétaire française.
Personne ne peut aujourd’hui prédire avec certitude l’évolution des taux immobiliers en 2027.
Hausse des taux : quel impact sur votre capacité d’emprunt ?
Prenons l’exemple d’un crédit immobilier de 250 000 € sur 25 ans, hors assurance :
| Taux nominal | Mensualité |
| 3,50 % | 1 252 € |
| 4 % | 1 320 € |
| 5 % | 1 461 € |
Entre 3,50 % et 5 %, la mensualité augmente de 209 € par mois, pour un montant emprunté identique.
Avec un taux d’effort de 35 %, cette différence représente environ 600 € de revenus mensuels supplémentaires pour conserver le même niveau d’endettement, à situation et charges identiques.
À revenus constants, la conséquence est directe : une diminution de la capacité d’emprunt et donc du budget immobilier.
Faut-il attendre une baisse des taux pour concrétiser son projet ?
Si votre capacité d’emprunt vous permet aujourd’hui de financer votre projet immobilier, il n’est pas nécessaire d’attendre une baisse des taux qui reste incertaine.
Acheter dès maintenant permet de commencer à rembourser son crédit et à amortir son capital, plutôt que de reporter son acquisition d’un ou deux ans.
Et si les taux diminuent suffisamment dans les prochaines années, deux possibilités existent : renégocier son prêt directement auprès de sa banque ou faire racheter son crédit par un autre établissement.
En conservant une mensualité équivalente, une baisse du taux peut permettre de réduire la durée restante du crédit et de gagner plusieurs années de remboursement, selon le capital restant dû, les conditions obtenues et les frais éventuels.
L’intérêt est donc de concrétiser son projet lorsqu’il est financièrement réalisable, tout en conservant la possibilité d’optimiser son crédit ultérieurement.
FICAP Conseils : négocier votre financement aujourd’hui, préparer demain
Dans un contexte de hausse des taux, chaque dixième de point négocié compte.
FICAP Conseils vous accompagne dans la recherche du taux nominal le plus compétitif accessible à votre profil, la mise en concurrence des établissements bancaires et la négociation des conditions de financement.
Une attention particulière est également portée aux indemnités de remboursement anticipé, notamment dans la perspective d’un éventuel rachat de crédit en cas de baisse des taux.
Vous avez un projet immobilier ?
Faites étudier votre capacité d’emprunt et bénéficiez de l’accompagnement de FICAP Conseils pour rechercher les conditions de financement adaptées à votre projet.