

Vous pensez que le neuf est hors budget ? Le prêt à taux zéro pourrait vous faire changer d’avis.
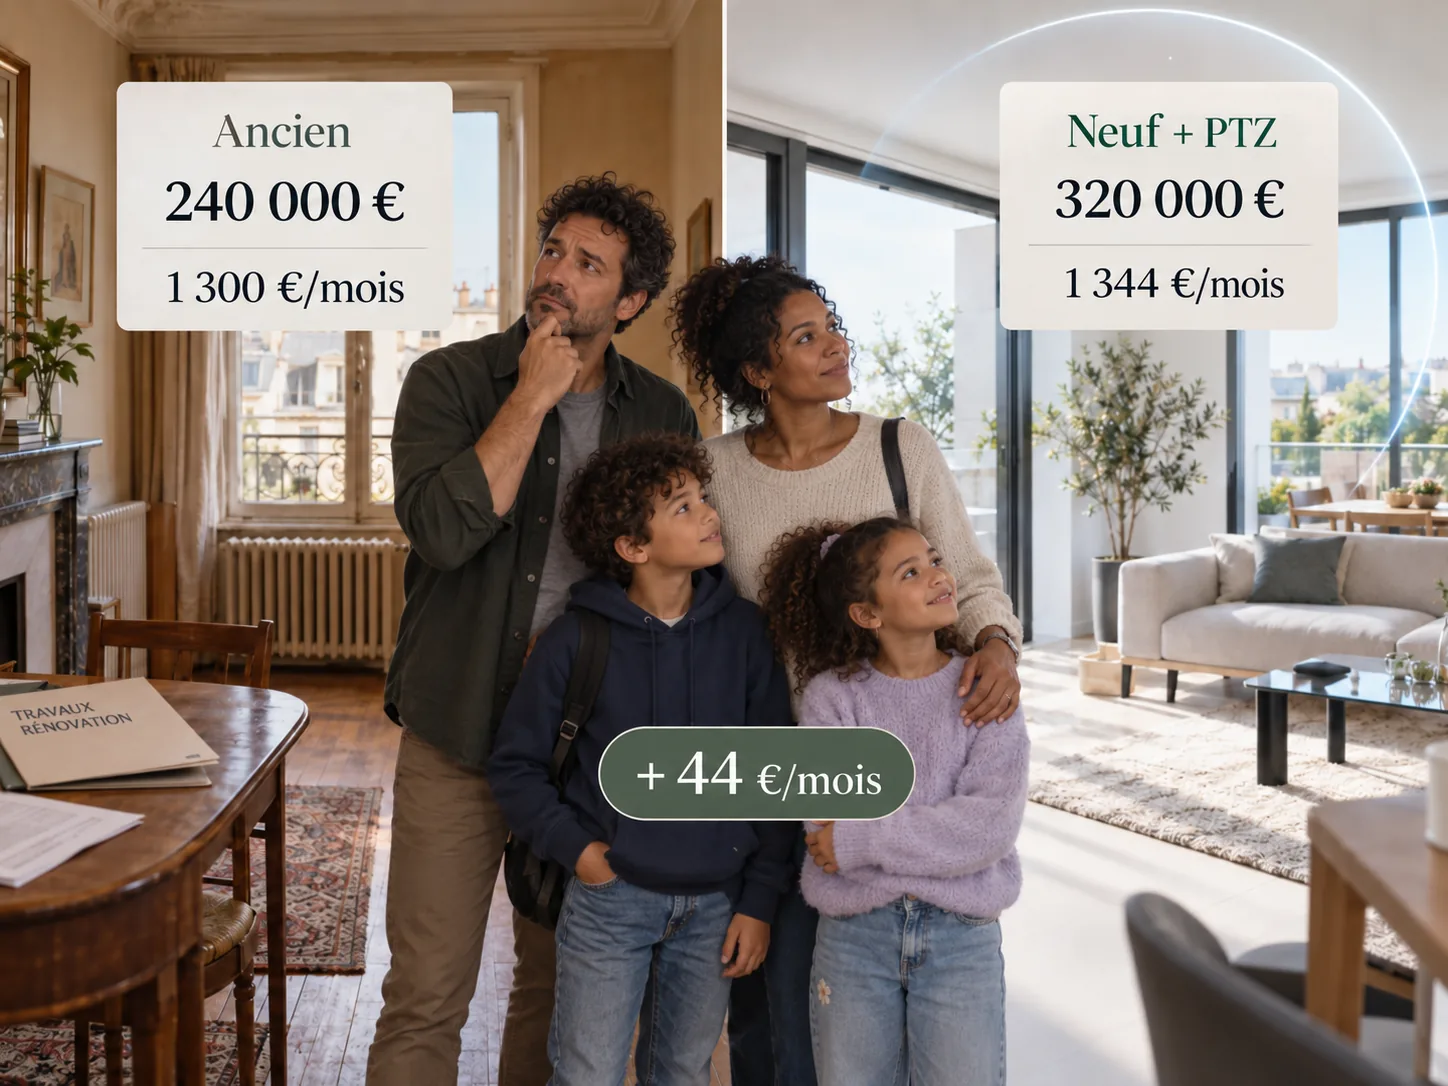
À Bobigny, prenons un exemple chiffré avec des prix arrondis pour faciliter la comparaison : un appartement de 80 m² à 240 000 € dans l’ancien, contre 320 000 € dans le neuf. Les prix réels varient selon le quartier et les caractéristiques du logement.
Au premier regard, l’écart est important : 80 000 €. Mais une fois le financement étudié, la différence de mensualité peut devenir beaucoup plus accessible.
Le PTZ change la comparaison
Notre exemple concerne un couple avec deux enfants, primo-accédant, disposant de 50 000 € de revenus annuels.
Avec un financement sur 25 ans à 3,80 % et un PTZ de 157 500 € pour l’appartement neuf, voici les mensualités, assurance comprise :
| Achat dans l’ancien | Achat dans le neuf avec PTZ |
| 240 000 € à l’achat | 320 000 € à l’achat |
| 1 300 € par mois | 1 344 € par mois |
Les deux projets restent sous les 35 % d’endettement.
Pour seulement 44 € supplémentaires par mois, cette famille peut accéder à un logement neuf malgré un prix d’achat supérieur de 80 000 €.
Sur les 25 années du financement, le PTZ permet d’économiser près de 73 000 € d’intérêts. Il compense ainsi une grande partie de la différence de prix.
Les économies d’énergie peuvent faire la différence
44 € par mois, c’est 528 € par an. Selon les logements comparés, les économies d’énergie du neuf peuvent compenser cet écart, voire le dépasser.
Une meilleure isolation et des équipements performants réduisent les besoins de chauffage tout en améliorant le confort au quotidien. C’est un élément à intégrer au budget, au même titre que la mensualité du crédit.
Dans l’ancien, pensez aussi aux travaux
Un ravalement de façade, une réfection de toiture, une rénovation du chauffage collectif ou des travaux d’isolation peuvent représenter une facture importante.
Avec, par exemple, 15 000 € de travaux à votre charge, ces dépenses viennent s’ajouter au prix d’achat.
Dans le neuf, ces gros travaux sont généralement plus éloignés. Vous bénéficiez également de la garantie décennale, qui protège contre certains désordres graves pendant dix ans après la réception des travaux.
Ajoutés aux économies d’énergie, les travaux évités ou différés peuvent largement compenser les 44 € supplémentaires par mois.
Un atout pour votre patrimoine
À la revente, le logement acheté neuf restera plus récent que l’ancien comparé. Performance énergétique, confort, équipements et état de l’immeuble sont autant d’atouts pour séduire les futurs acheteurs et soutenir une meilleure valeur de vente.
Le prix d’achat compte, mais il faut aussi regarder ce que vous achetez et les dépenses que vous aurez ensuite.
Ancien ou neuf : faites comparer les deux !
Avant de choisir, demandez une simulation à votre expert crédit.
Chez FICAP, nous étudions votre capacité d’emprunt, votre éligibilité au PTZ et les possibilités de financement dans l’ancien comme dans le neuf.
Contactez-nous pour comparer les deux projets et découvrir ce que votre budget vous permet réellement d’acheter.
Exemple pédagogique à Bobigny, avec des prix arrondis. Hypothèses : résidence principale, couple avec deux enfants, primo-accédants, aucun autre crédit, revenus nets avant impôt et RFR 2024 de 50 000 €, zone A/A bis. Prêt classique à 3,80 % sur 300 mois, PTZ avec dix ans de différé puis quinze ans de remboursement, assurance globale à 0,30 % du capital initial et lissage soumis à l’accord bancaire. Frais couverts par apport ; charges, taxe foncière et travaux non intégrés. Les 15 000 € de travaux sont illustratifs. Économies d’énergie et valeur de revente dépendent des biens comparés.